Kısa cevap: 30.000 euro teminat, seyahat sağlık sigortanızın yurt dışında ani hastalık veya kaza nedeniyle oluşan tedavi, hastane, tıbbi nakil ve vefat halinde nakil masrafları için ödeyeceği üst sınırdır. AB Vize Kodu, Schengen vizesi için bu tutarı asgari şart olarak koyar. Poliçe 29 Schengen ülkesinin tamamında ve kalışınızın her gününde geçerli olmalıdır. Güncel teklifleri 30.000 euro teminatlı seyahat sağlık sigortası sayfamızda 5 şirketten karşılaştırabilirsiniz.
Son güncelleme: · Kurallar AB Vize Kodu, Vize El Kitabı ve Seyahat Sağlık Sigortası Genel Şartları'na göre; fiyat verileri Tamamliyo'da 22–24 Eylül 2026'da alınan 230 gerçek teklife dayanır.
Öne Çıkanlar
- Schengen vizesi için asgari teminat 30.000 €. Tutar, şartın getirildiği 2004'ten beri değişmedi (Vize Kodu m.15; Avrupa Komisyonu raporu).
- Poliçe 29 Schengen ülkesinin tamamında ve kalışın tamamında geçerli olmalı. Vizeye eklenen 15 günlük ek süreyi kapsaması gerekmez.
- Almanya'nın Türkiye'deki temsilcilikleri, poliçenin gidişten 1 gün önce başlayıp dönüşten 1 gün sonra bitmesini ve masrafı hastaneye doğrudan ödemesini istiyor.
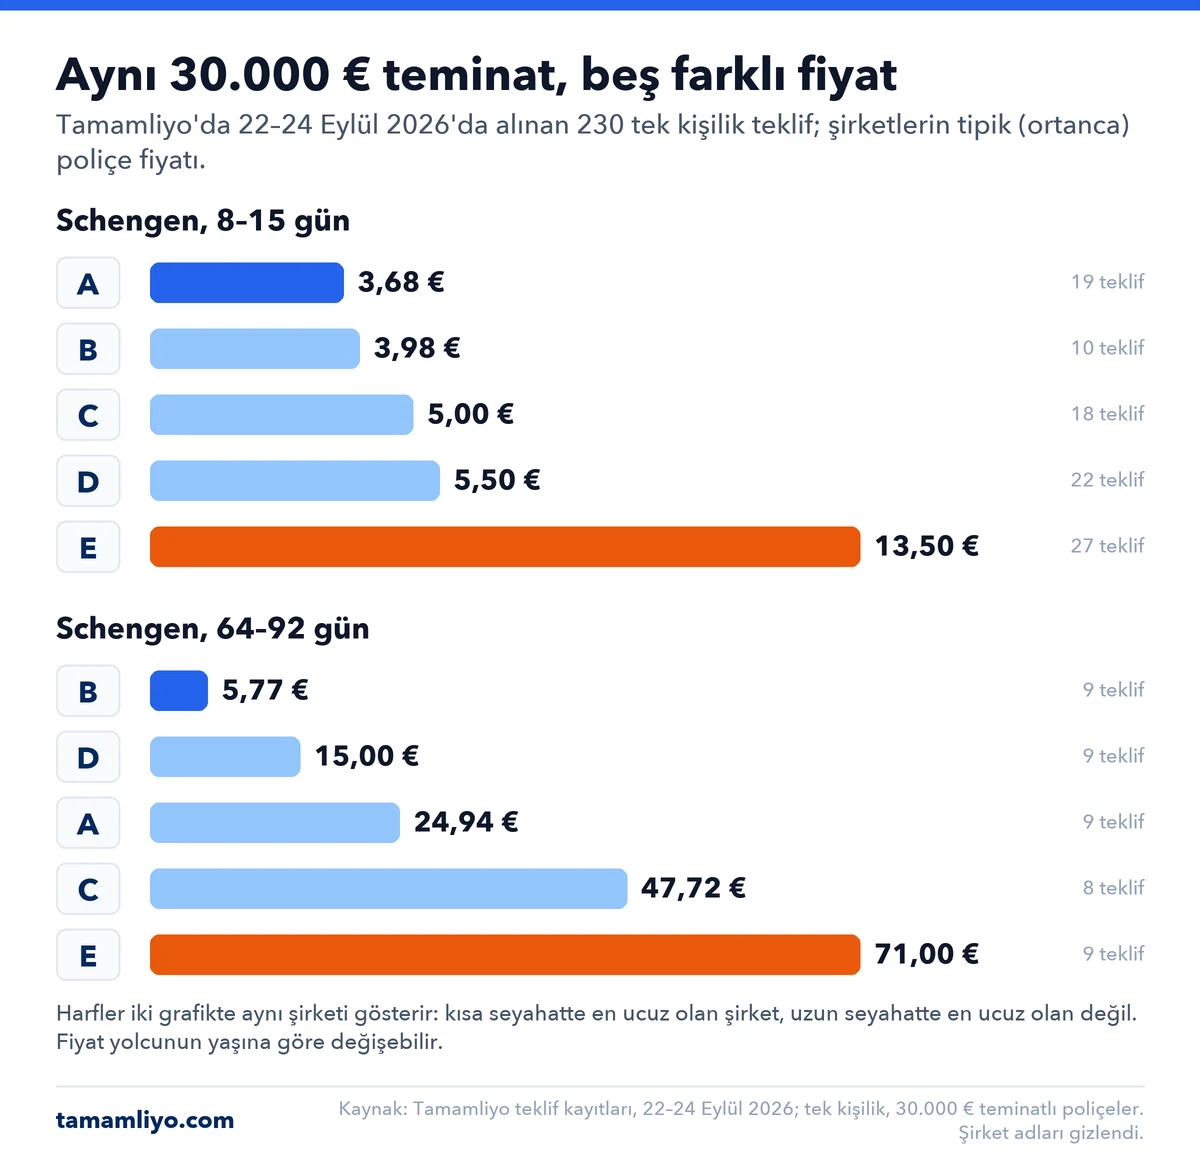
- Eylül 2026'da 230 teklifte, aynı 30.000 € teminatlı 8–15 günlük Schengen poliçesinin tipik fiyatı şirkete göre 3,68 € ile 13,50 € arasında değişti; 64–92 günde fark 12 kata çıktı.
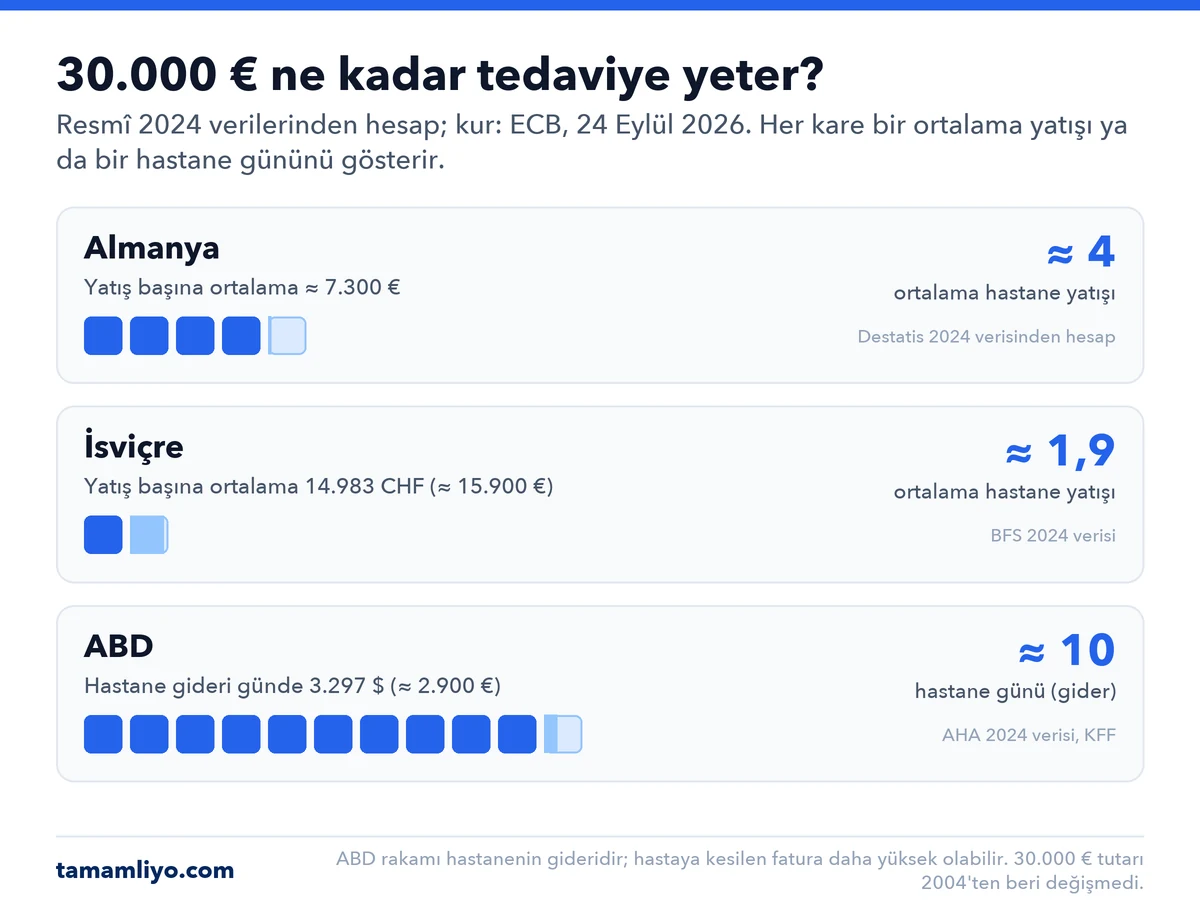
- 30.000 €, Almanya'da yaklaşık 4 ortalama hastane yatışına, ABD'de yaklaşık 10 günlük ortalama hastane giderine denk geliyor.
İçindekiler
- 30.000 euro teminat ne demek?
- Schengen vizesi için sigorta şartları
- Neleri kapsar, neleri kapsamaz?
- 30.000 euro teminat yeterli mi?
- Aynı teminat, farklı fiyat: şirketler arası fark
- Vize reddedilirse ne olur?
- 30.000 € teminatlı sigorta nasıl alınır?
- Sıkça Sorulan Sorular
30.000 euro teminat ne demek?
Teminat, sigorta şirketinin bir riskte ödeyeceği azami tutardır. Seyahat sağlık sigortasında 30.000 euro teminat, yurt dışında ani bir hastalık ya da kaza nedeniyle yapılan tedavi, hastane yatışı, ameliyat, ilaç ve nakil masraflarının bu tutara kadar ödeneceği anlamına gelir. Masraf limiti aşarsa aradaki fark sizden istenir.
Seyahat sağlık sigortası nedir?
Seyahat sağlık sigortası, seyahat sırasında kaza ya da önceden var olmayan ani bir hastalık nedeniyle oluşan tedavi masraflarını poliçe limitine kadar karşılar. Türkiye'de Seyahat Sağlık Sigortası Genel Şartları'na tabidir. Yurt dışı seyahatte teminat, pasaportla ülkeden çıkışınızın tespit edildiği an başlar ve girişinizin tespit edildiği an biter (Genel Şartlar m.2). Özel sağlık sigortası kurallarına (ömür boyu yenileme, bekleme süresi) tabi değildir.
Limit olay başına mı, poliçe boyunca mı?
Bu, şirkete göre değişir. Bazı poliçelerde 30.000 € her bir olay için ayrı uygulanır; bazılarında poliçe süresince toplam üst sınırdır. Örneğin GIG Sigorta'nın özel şartlarında tedavi limiti vaka başınadır, Hepiyi'nin Premium ürününde ise poliçe süresince azami limit teminatı vardır. Poliçenizin teminat tablosunda "olay başı" ya da "poliçe süresince" ibaresine bakın.
Schengen vizesi için sigorta şartları
Şartları AB Vize Kodu'nun (Avrupa Parlamentosu ve Konseyi'nin 810/2009 sayılı Tüzüğü) 15. maddesi ve Avrupa Komisyonu'nun Vize El Kitabı belirler:
| Şart | Ne demek? | Dayanak |
|---|---|---|
| En az 30.000 € teminat | Daha yüksek olabilir, düşük olamaz | Vize Kodu m.15/3 |
| Kapsam | Acil tıbbi yardım, acil hastane tedavisi, tıbbi nedenle ülkeye dönüş, vefat halinde nakil | m.15/1 |
| Geçerlilik alanı | 29 Schengen ülkesinin tamamı; sınırlı bölge vizesinde ilgili ülkeler | m.15/3 |
| Süre | Planlanan kalışın tamamı; vizenin 15 günlük ek süresi gerekmez | m.15/3; El Kitabı 5.3.2 ve 6.9 |
| Çok girişli vize | İlk planlanan seyahati kapsayan poliçe yeter | m.15/2 |
| Nereden alınır | Kural olarak ikamet ettiğiniz ülkede; Türkiye'de yaşıyorsanız Türkiye'deki bir sigorta şirketinden | m.15/4; El Kitabı 5.3 |
| Poliçe yetersizse | Tek başına ret sebebi değil; karardan önce yeni poliçe sunma imkânı verilir | El Kitabı 6.9 |
Hangi ülkelerde geçerli olmalı?
Poliçe 29 Schengen ülkesinin tamamında geçerli olmalı: Almanya, Avusturya, Belçika, Bulgaristan, Çekya, Danimarka, Estonya, Finlandiya, Fransa, Hırvatistan, Hollanda, İspanya, İsveç, İsviçre, İtalya, İzlanda, Letonya, Lihtenştayn, Litvanya, Lüksemburg, Macaristan, Malta, Norveç, Polonya, Portekiz, Romanya, Slovakya, Slovenya ve Yunanistan. Bulgaristan ve Romanya 1 Ocak 2025'ten beri tam üyedir. İrlanda ve Kıbrıs Eylül 2026 itibarıyla Schengen bölgesinde değildir. Diğer ülkelerin kuralları için hangi ülkeler seyahat sağlık sigortası istiyor yazımıza bakın.
Poliçe kaç günlük olmalı?
Poliçe, kalışınızın tamamını giriş ve çıkış günleri dahil kapsamalıdır. Vize El Kitabı'na göre vizenin geçerlilik süresine eklenen 15 günlük ek süreyi kapsaması gerekmez. Almanya'nın Türkiye'deki temsilcilikleri, sigortalar genellikle saat 12.00'de başlayıp bittiği için poliçenin gidişten bir gün önce başlamasını, dönüşten bir gün sonra bitmesini istiyor. Örneğin 10 Ekim'de gidip 20 Ekim'de dönecekseniz poliçeyi 9–21 Ekim için düzenletin. Schengen'de 180 günlük herhangi bir dönemde en fazla 90 gün kalabileceğinizi de unutmayın.
Çok girişli vizede sigorta
Çok girişli vize başvurusunda yalnızca ilk planlanan seyahatinizi kapsayan poliçe sunmanız yeterlidir. Başvuru formunda sonraki seyahatlerde de sigortalı olmanız gerektiğini bildiğinizi beyan edersiniz. Sık seyahat ediyorsanız yıllık poliçe pratik olabilir; ancak incelenen şirketlerde tek seferde kesintisiz yurt dışında kalma süresi genellikle 90 ya da 92 günle sınırlıdır.
Konsolosluk poliçede neye bakar?
Konsolosluk poliçeyi karar vermeden önce kontrol eder. Vize Kodu, sigortacıya karşı alacakların bir AB ülkesinde tahsil edilebilmesini ister. Almanya temsilcilikleri ayrıca poliçenin aslını ya da kopyasıyla birlikte ödeme belgesini istiyor ve masrafı hastaneye veya doktora doğrudan ödeyen poliçe arıyor; önce sizin ödeyip sonradan geri aldığınız model kabul edilmiyor.
30.000 € teminat neleri kapsar, neleri kapsamaz?
Vize Kodu dört masraf kalemini ister: acil tıbbi yardım, acil hastane tedavisi, tıbbi nedenle ülkeye geri dönüş ve vefat halinde nakil. Türkiye'deki Genel Şartlar'ın asgari teminatları da buna paraleldir:
- Ani hastalık veya yaralanmada hastane, ameliyat, tedavi ve doktorun yazdığı ilaç masrafları
- En yakın uygun sağlık kuruluşuna, gerekirse donanımlı başka bir kuruluşa nakil
- Yatarak ameliyatlı tedaviden sonra, doktor karar verirse ikametgâha nakil
- Vefat halinde cenazenin nakli
Bagaj kaybı, uçuş iptali ya da gecikme, vize reddi ve acil diş tedavisi gibi teminatlar şirkete göre eklenen ek teminatlardır. Örneğin GIG Sigorta'da acil diş tedavisi diş başına en fazla 100 € ile sınırlıdır.
Sık karşılaşılan istisnalar
Genel Şartlar'a göre şunlar kapsam dışıdır: poliçe öncesinde var olan hastalıklar ve bunlara bağlı krizler, akıl ve ruh sağlığı hastalıkları, salgın hastalıklar, alkol ya da uyuşturucu kullanımından doğan hastalıklar, intihar girişimi, tehlikeli sporlar (tüplü dalış, dağcılık, yamaç paraşütü vb.), yarışmalar, anlaşılmadıkça kayak ve motosiklet kullanımı. Bunların çoğu özel şartla eklenebilir; motosiklet istisnası ise bu listede yoktur. Tatilde scooter ya da motosiklet kiralayacaksanız bunu bilmeniz önemlidir.
65 yaş üstü için
Yaş kuralları şirkete göre değişir. İncelediğimiz örneklerde GIG Sigorta 6 ay–80 yaş arasını kabul ediyor ve 65–80 yaşa ek prim uyguluyor; Ankara Sigorta'nın geniş kapsamlı ürününde 65–75 yaşa yüzde 50, 75–80 yaşa yüzde 100 ek prim alınıyor ve 65 yaş üstünde yalnızca kaza giderleri ödeniyor; Allianz 80 yaş üstünde tedavi masrafı ödemiyor, yalnızca nakil teminatı veriyor.
30.000 euro teminat yeterli mi?
Vize için yasal olarak yeterlidir, ancak ağır bir tedavide limit dolabilir. Resmî verilerle kabaca şöyle karşılaştırabilirsiniz:
| Ülke | Veri | 30.000 € karşılığı |
|---|---|---|
| Almanya | 2024'te hastane yatışı başına ortalama maliyet yaklaşık 7.300 € (Destatis verisinden hesap) | Yaklaşık 4 ortalama yatış |
| İsviçre | 2024'te ortalama yatış 14.983 CHF, yaklaşık 15.900 € (BFS verisi) | Yaklaşık 1,9 ortalama yatış |
| ABD | 2024'te hastane gideri yatan hasta günü başına 3.297 $, yaklaşık 2.900 € (AHA verisi, KFF) | Yaklaşık 10 hastane günü |
ABD rakamı hastanenin giderini gösterir; hastaya kesilen fatura bundan yüksek olabilir. 30.000 € tutarı 2004'ten beri aynı kaldı ve Avrupa Komisyonu'nun 2021 raporunda bazı üye ülkeler bu eşiği yetersiz buldu. Kronik bir rahatsızlığınız varsa ya da pahalı bir ülkeye gidiyorsanız daha yüksek teminat düşünün.
ABD, Kanada ve uzak ülkeler için hangi teminat?
Schengen poliçesi ABD'yi kapsamaz; tüm dünya kapsamlı bir poliçe gerekir. "Tüm dünya" ürünlerinin bir kısmı ABD ve Kanada'yı hariç tutabilir; örneğin Sompo Sigorta'nın bir ürününde "Tüm Dünya (ABD, Kanada ve Türkiye hariç)" ibaresi var. ABD'ye gidecekseniz kapsam alanını ve teminat tutarını poliçeden mutlaka kontrol edin.
Aynı teminat, farklı fiyat: şirketler arası fark
Seyahat sağlık sigortası fiyatları euro bazlıdır ve poliçe süresine göre toplam fiyat olarak belirlenir; günlük değildir. Tamamliyo'da 22–24 Eylül 2026'da alınan 230 gerçek teklifte, aynı 30.000 € teminat için şirketler arasında büyük fark çıktı:
| Bölge ve süre | En uygun şirket | En pahalı şirket | Fark | Teklif sayısı |
|---|---|---|---|---|
| Schengen, 8–15 gün | 3,68 € | 13,50 € | Yaklaşık 3,7 kat | 96 |
| Schengen, 16–31 gün | 4,57 € | 19,50 € | Yaklaşık 4,3 kat | 14 |
| Schengen, 64–92 gün | 5,77 € | 71,00 € | Yaklaşık 12 kat | 44 |
| Tüm dünya, 8–15 gün | 3,68 € | 14,00 € | Yaklaşık 3,8 kat | 24 |
| Tüm dünya, 186–365 gün | 17,96 € | 75,50 € | Yaklaşık 4,2 kat | 13 |
Tablodaki "tipik fiyat", şirketin o süre bandındaki tekliflerinin ortancasıdır; fiyat yolcunun yaşına göre değişebilir. 7 güne kadar Schengen poliçesinde teklifler 3,49 €'dan başladı. Süre uzadıkça fark büyüyor ve en ucuz şirket her sürede aynı olmuyor. Kendi tarihleriniz için 30.000 € teminatlı seyahat sağlık sigortası fiyatları sayfamızdan anlık teklif alabilirsiniz.
Fiyatı neler değiştirir?
- Süre: Poliçe fiyatı seyahat süresine göre belirlenir; uzun sürelerde günlük maliyet düşer.
- Bölge: Tüm dünya kapsamı genellikle Schengen'den pahalıdır.
- Yaş: Şirketlerin çoğu 65 yaş üstüne ek prim uygular.
- Şirket ve ek teminatlar: Aynı teminat için şirketler arasında kat kat fark olabilir; vize reddi ya da bagaj gibi ek teminatlar fiyatı artırır.
Vize reddedilirse ne olur?
Genel Şartlar'a göre seyahate çıkamazsanız, poliçe başlangıcından en az 24 saat önce şirkete bildirip poliçeyi iade ederek ödediğiniz primin tamamını geri alabilirsiniz (m.4). Süresi bir aydan kısa seyahat poliçelerinde mesafeli sözleşmelerdeki 14 günlük cayma hakkı yoktur. Vize reddi teminatı ise primi değil, konsolosluğa ödediğiniz vize harcını (Schengen'de 90 €) poliçedeki limit ve kesintiyle karşılar; vize ücreti konsolosluk tarafından kural olarak iade edilmez.
30.000 € teminatlı sigorta nasıl alınır?
- Seyahat bölgenizi (Schengen ya da tüm dünya) ve gideceğiniz ülkeyi seçin.
- Poliçe tarihlerini girin; vize için gidişten bir gün önce başlayıp dönüşten bir gün sonra biten tarih seçin.
- Teklifleri teminat ve fiyatla karşılaştırın; vize reddi ya da diğer ek teminatlara bakın.
- Poliçenizi online satın alın ve vize başvurusuna poliçe ile ödeme belgesini ekleyin.
Öğrenciyseniz Erasmus sağlık sigortası, aracınızla gidiyorsanız yeşil kart sigortası sayfalarımıza da bakın.
Sıkça Sorulan Sorular
Seyahat sağlık sigortasında 30.000 euro teminat ne demek?
30.000 euro teminat, poliçenin yurt dışında ani hastalık veya kaza nedeniyle oluşan tedavi, hastane, tıbbi nakil ve vefat halinde nakil masrafları için ödeyeceği üst sınırdır. Bu tutar, AB Vize Kodu'nun 15. maddesinde Schengen vizesi için belirlenen asgari teminattır. Limitin olay başına mı yoksa poliçe süresince toplam mı uygulandığını poliçenizden kontrol edin.
Seyahat sağlık sigortası nedir, ne işe yarar?
Seyahat sağlık sigortası, seyahatiniz sırasında kaza ya da önceden var olmayan ani bir hastalık nedeniyle oluşan tedavi masraflarını poliçe limitine kadar karşılayan sigortadır. Türkiye'de Seyahat Sağlık Sigortası Genel Şartları'na tabidir; yurt dışı seyahatte teminat, pasaportla ülkeden çıkışınız kaydedildiğinde başlar. Schengen vizesi başvurusunda zorunludur, vize istemeyen ülkelerde de tedavi masrafına karşı güvence sağlar.
30.000 euro teminatlı sigorta neleri kapsar?
Vize Kodu'na göre poliçe acil tıbbi yardım, acil hastane tedavisi, tıbbi nedenle ülkeye geri dönüş ve vefat halinde nakil masraflarını kapsamalıdır. Türkiye'deki Genel Şartlar da ani hastalık ve kaza tedavisini, en yakın sağlık kuruluşuna nakli, taburcu sonrası eve dönüşü ve cenaze naklini asgari teminat sayar. Bagaj ve uçuş iptali gibi teminatlar ektir.
30.000 euro teminat yeterli mi?
Schengen vizesi için yasal olarak yeterlidir, ancak ağır bir tedavide limit dolabilir. Resmî verilerden hesaplandığında Almanya'da 2024'te ortalama bir hastane yatışı yaklaşık 7.300 euroya mal oldu; İsviçre'de ortalama 14.983 franktı. Tutar 2004'ten beri değişmedi ve Avrupa Komisyonu raporunda bazı üye ülkeler eşiği yetersiz buldu. ABD için daha yüksek teminat seçin.
Schengen ülkelerinde geçerli seyahat sağlık sigortası nedir ve ne kadar?
Schengen sigortası, 29 Schengen ülkesinin tamamında geçerli ve en az 30.000 euro teminatlı seyahat sağlık poliçesidir. Fiyat süreye, yaşa ve şirkete göre değişir: Tamamliyo'da 22–24 Eylül 2026'da alınan 230 teklifte 7 güne kadar poliçe 3,49 eurodan başladı; 8–15 günlük seyahatte şirketlerin tipik fiyatı 3,68 ile 13,50 euro arasında değişti.
Schengen vizesi için seyahat sağlık sigortası kaç günlük olmalı?
Poliçe, planladığınız kalışın tamamını giriş ve çıkış günleri dahil kapsamalıdır; vizeye eklenen 15 günlük ek süreyi kapsaması gerekmez. Almanya'nın Türkiye'deki temsilcilikleri, sigortalar genellikle saat 12.00'de başlayıp bittiği için poliçenin gidişten bir gün önce başlamasını ve dönüşten bir gün sonra bitmesini istiyor. Poliçeyi vize randevusundan önce, seyahat tarihlerinize göre düzenletin.
Çok girişli Schengen vizesinde sigorta nasıl olmalı?
Çok girişli vize başvurusunda yalnızca ilk planlanan seyahatinizi kapsayan poliçe sunmanız yeterlidir. Ancak başvuru formunda, sonraki her seyahat için de sigortalı olmanız gerektiğini bildiğinizi beyan edersiniz. Sık seyahat ediyorsanız yıllık poliçe pratik olabilir; incelenen şirketlerde tek seferde kesintisiz yurt dışında kalma süresi genellikle 90 veya 92 günle sınırlıdır.
Seyahat sağlık sigortası neleri karşılamaz?
Genel Şartlar'a göre poliçe öncesinde var olan hastalıklar ve bunlara bağlı krizler, akıl ve ruh sağlığı hastalıkları, salgın hastalıklar, alkol ya da uyuşturucu kullanımından doğan hastalıklar, intihar girişimi, tehlikeli sporlar, ayrıca anlaşılmadıkça kayak ve motosiklet kullanımı kapsam dışıdır. Bunların bir kısmı özel şartla eklenebilir; motosiklet istisnası bu kısma girmez.
Vize reddedilirse seyahat sağlık sigortası ücreti iade edilir mi?
Genel Şartlar'a göre seyahate çıkamazsanız, poliçe başlangıcından en az 24 saat önce şirkete bildirip poliçeyi iade ederek primin tamamını geri alabilirsiniz. Süresi bir aydan kısa seyahat poliçelerinde 14 günlük cayma hakkı yoktur. Vize reddi teminatı ise primi değil, konsolosluğa ödediğiniz harcı poliçedeki limit ve kesintiyle karşılar. Koşullar şirkete göre değişebilir.
65 yaş üstü ve kronik hastalığı olanlar bu sigortayı alabilir mi?
Alabilir, ancak şartlar şirkete göre değişir. İncelediğimiz örneklerde GIG 65–80 yaş arasına ek prim uyguluyor; Ankara Sigorta 65–75 yaşa yüzde 50, 75–80 yaşa yüzde 100 ek prim alıyor ve 65 yaş üstünde yalnız kaza giderlerini ödüyor. Poliçe öncesi var olan hastalıklar ise Genel Şartlar'a göre kapsam dışıdır.
Kaynaklar
- AB Vize Kodu, Tüzük (AT) 810/2009, konsolide metin (m.15)
- Avrupa Komisyonu: Schengen bölgesi
- Avrupa Komisyonu raporu COM(2021) 92: seyahat sağlık sigortası şartının uygulanması
- Almanya'nın Türkiye'deki temsilcilikleri: seyahat sağlık sigortası
- SEDDK: Seyahat Sağlık Sigortası Genel Şartları
- Destatis: Almanya hastane maliyetleri 2024
- KFF: ABD'de yatan hasta günü başına hastane gideri (AHA, 2024)
- Tamamliyo teklif kayıtları: 22–24 Eylül 2026, 230 tek kişilik teklif, 5 sigorta şirketi, hepsi 30.000 € teminatlı.